2024-06 · 君高商业洞察
扩产遇到消费下行,白酒行业怎么办?
最近几个月听的比较多的就是白酒价格崩了、渠道血亏之类的坏消息,其实去年下半年已经爆出很多不好的消息。2023年国庆和中秋双节长假重合,但期待中的复苏行情并没有来,“金九银十”的规律被打破。去年上半年各大酒企预期还比较乐观,估计给渠道压了不少货,现在回头来看,渠道受伤很重,不得不低价抛货回笼资金,市场价格一路走低。价格体系乱了,市场秩序也就跟着乱了,酒厂开始发愁了。
酒水行情虽然反映了一部分经济现状,但行业也有其自身发展规律。经济预期好时,量、价齐升有可能。现在是经济预期不好、消费意愿谨慎,市场成交价开始走低,同时叠加前几年扩产带来的供应量扩容,则进一步考验了酒水价格的支撑力。(与此情况高度类似的,就是核心城市的写字楼市场租金下行)
中国白酒行业过去数年的发展呈现了2大趋势:(1)行业连续7年整体产量有所下降,行业仍处于结构性调整;(2)部分产区和企业积极扩大产能,且正在进一步向规模以上酒企集中。网上找了几个大品牌的产能数据,大家体会下:
1.洋河:洋河有16万原酒产能和70万吨储酒能力,2023年设计产能22.2万吨、双沟酒业设计产能9.7万吨,共计接近32万吨;2.泸州老窖:拟通过自筹资金的方式,对酿酒技改项目增投14.63亿元,扩张项目产能。项目完成后将达到优质基酒10万吨、曲药10万吨、储酒能力38万吨的产业基地;3.五粮液:预计2020年固态产能新增10万吨,其中,高端产品产能预计达到3万吨;4.茅台:产能扩建工程也将在今年竣工,预计产能将达到5.6万吨;5.国台:在2022年至2023年之间制定了酱香型白酒扩产计划,集资20亿元用于6500吨酱香型白酒扩建项目;6.金沙酒业:在2021、2022、2023年分别扩充新产能5000吨、5000吨和20000吨;7.郎酒:计划在吴家沟生态酿酒区建设投入50亿元,建成后郎酒酱酒增产能2万吨;8.珍酒:已启动原址扩能计划,建设永胜村酿酒、金东酱酒园等,预计产能增加7.5万吨。
2023年,全国白酒行业总产量为629万千升,同比下降5.1%。每1万千升白酒的重量,以53度白酒为例,等于约8881.7吨,按此转换比例计算,2023年中国白酒行业总产量约为558.7万吨。酒企习惯用“万吨”作为产能单位,我进一步换算成消费者能理解的概念,1万吨白酒大约等于2105万瓶500毫升装的白酒。想想自己多久喝一次白酒,想想身边喝白酒的氛围,就会对供应规模有个大概的感受了。
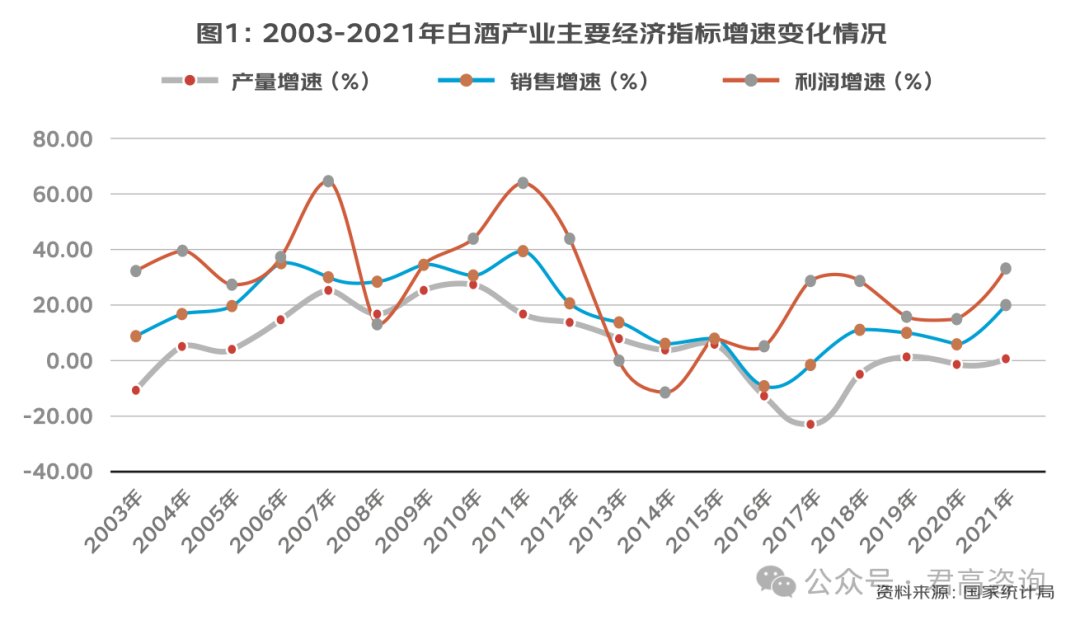
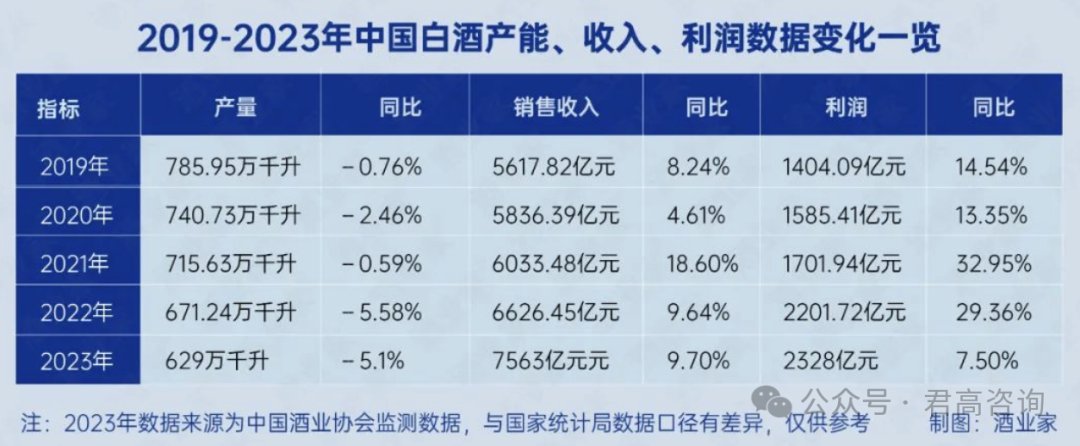
这就回到了今天的标题:扩产遇到消费下行,白酒行业怎么办?这是个相当复杂且极具挑战性的课题。
经济环境是大背景,但影响的是全行业而非1、2家企业,所以环境对企业的压力是一致的。站在行业来看,则是进入了更深的“存量搏杀”阶段,品质、品牌、渠道、规模等方面具备优势的企业,毫无疑问竞争力更强,不过前提是:终端不能乱、渠道不能乱、品牌势能得守住!
基于此观点,建议:区域白酒品牌要牢牢守住根据地市场,强化区域内的品牌竞争力,放缓区域外扩张步伐。而全国名酒或已开展全国化布局的酒企,则要保护好渠道利益、稳固市场秩序、强化品牌建设及相关资源投入。
市场强势做生意;
市场弱势做品牌!
君高咨询现已开通知识星球,专注品牌定位答疑,更多内容请扫码关注!
修改于2024年6月19日