2026-01 · 君高商业洞察
魔芋零食的「降维陷阱」与品牌资产的阶级滑落
魔芋零食正在经历一个极为诡谲的周期:一方面是卫龙、盐津铺子等头部品牌靠此品类撑起了营收的半边天;另一方面是无数新品牌和代工厂在直播间、拼多多里进行着一分钱一分钱的惨烈肉搏。
前言:繁荣背后的平庸化危机
魔芋零食正在经历一个极为诡谲的周期:一方面是卫龙、盐津铺子等头部品牌靠此品类撑起了营收的半边天;另一方面是无数新品牌和代工厂在直播间、拼多多里进行着一分钱一分钱的惨烈肉搏。
行业普遍认为这是“供需过剩”导致的必然结果,认为只要挺过价格战、做大规模就能“剩者为王”。但这恰恰是最大的误区。魔芋赛道的现状并非简单的周期性价格战,而是一场由于“品类认知锁定”导致的品牌资产阶级滑落。
大多数品牌不是在做品牌,而是在为“低效的流量”打工。
一、表象:价格战与利润消失
本质:又感的“同质化竞争悲剧”
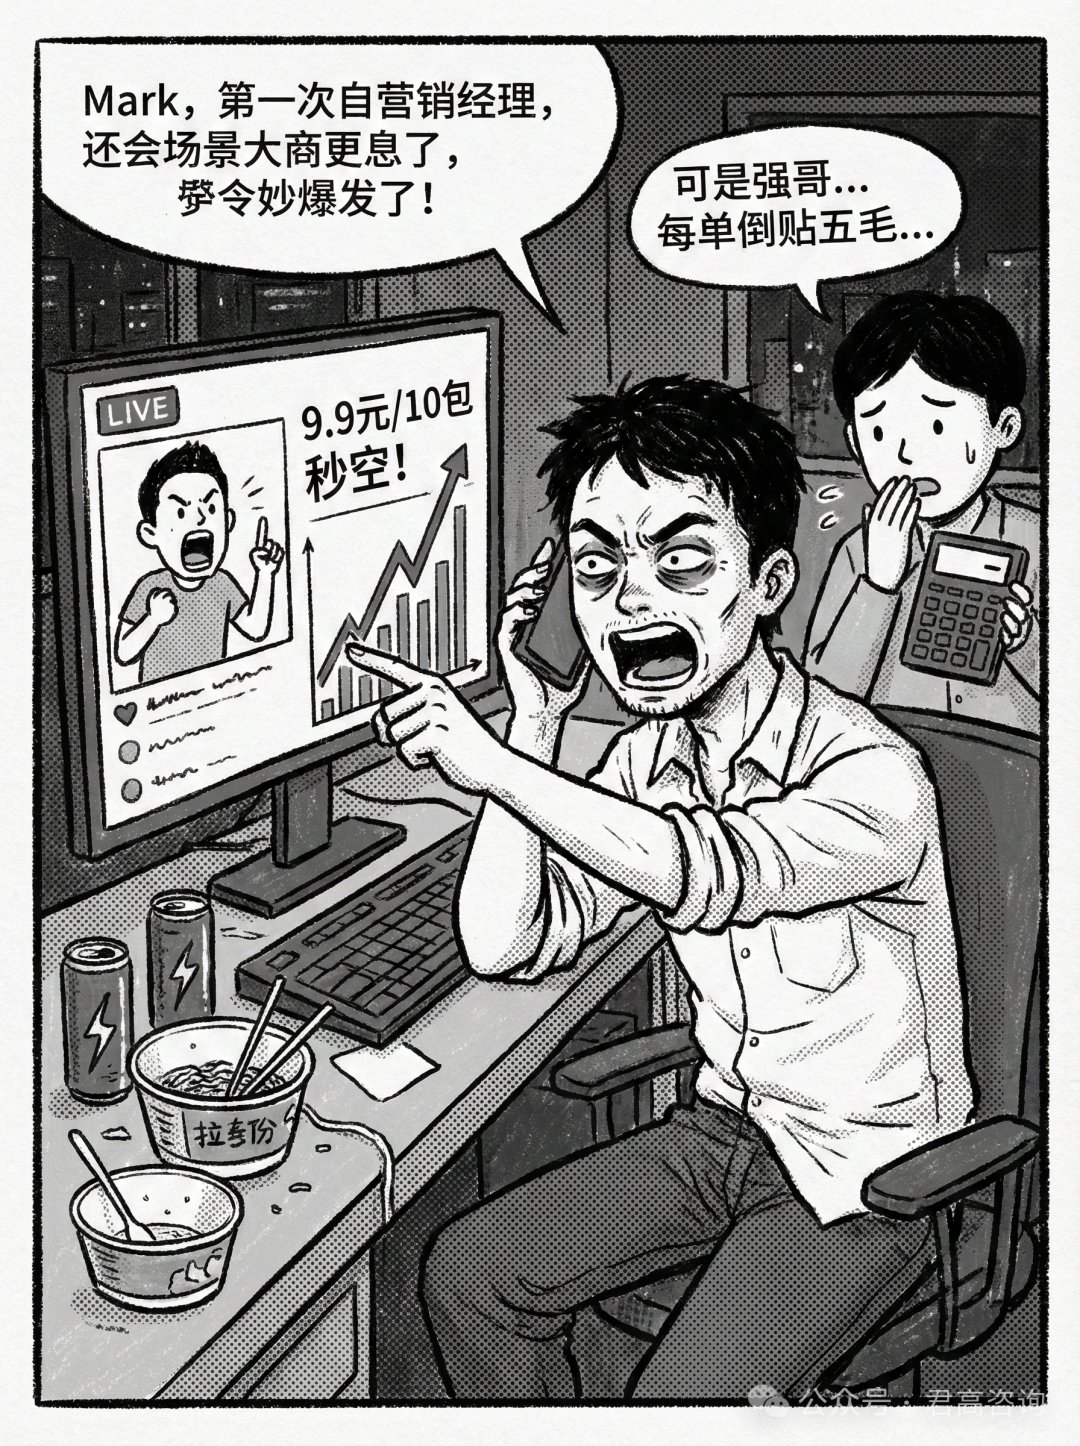
大家看到的表象是:电商平台上,魔芋爽、魔芋毛肚的价格越卖越低,甚至出现了“按斤称”的白牌化趋势,渠道利润被摊薄至极致。
本质逻辑在于:魔芋是一个“又感优先于又味,供应强于心智”的品类。
-又感的单一性导致极高的替代率:魔芋零食的核心价值在于“脆爽”的物理反馈。这种物理反馈是由魔芋精粉、淀粉和模具共同决定的。当生产工艺在行业内透明化后,A品牌的脆爽与B品牌的脆爽在消费者又腔中几乎没有差异。
-又味的“重工化”遮蔽了品牌感:为了掩盖魔芋原汁的碱味,大多数品牌选择了重油、重辣、重盐的调味逻辑。这种“重又味”会钝化消费者的味觉辨识度。
>研究型判断:当一个品类的物理体验(又感)高度同质化,且化学体验(调味)又极其暴烈时,消费者对“品牌”的敏感度会迅速降至零。他们不再为“品牌”付费,只为“解馋的爽感”付费。
这就造成了“同质化竞争”悲剧:由于品类没有壁垒,所有人都涌进来收割红利,最终通过低价把这个品类的溢价空间彻底透支。
二、误区:靠“流量”和“规模”能建立护城河
真相:你以为的红利,其实是流量平台的“收割税”
很多品牌认为,只要在抖音、小红书通过铺量达人和低价直播,跑出销量规模,就能像卫龙一样建立品牌壁垒。
这是一个极大的误判。流量不等于心智:在魔芋这个类目,绝大多数品牌的销量来自于平台的“比价算法”或“破价直播”。消费者是因为“便宜”才点击,而不是因为“是你”才搜索。这种销量是脆性的,一旦补贴停止,复购立刻消失。
-渠道权力过载:现在的现象是,厂家和渠道都在为“平台流量”打工。当你的产品本身缺乏差异化,你对渠道就没有议价权。渠道(尤其是零食很忙等硬折扣店或直播间)只会根据谁的价格更低来决定货架位置。
结论:在没有建立“非你不可”的理由之前,规模越大,风险越高。因为你建立的不是品牌资产,而是对单一低价渠道的深度依赖。
三、逻辑还原:魔芋零食如何逃离“绞肉机”?
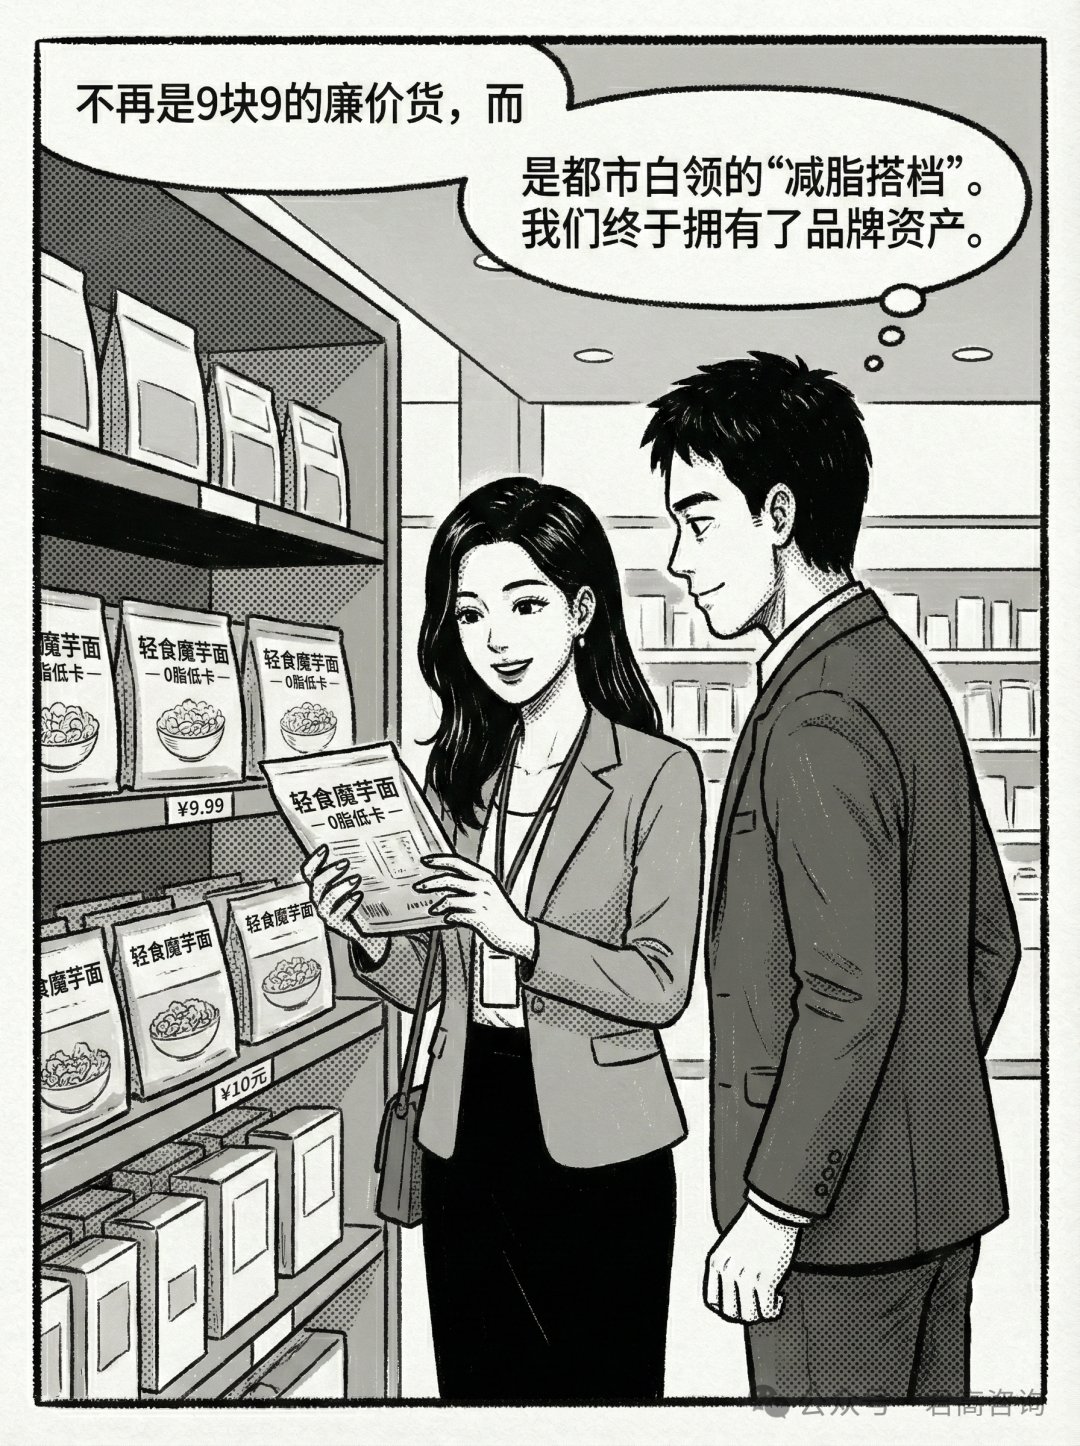
要打破低价僵局,品牌必须完成从“调味工业品”向“生活方式方案”的范式转移。
1.从“爽感”到“无负担”的认知平移
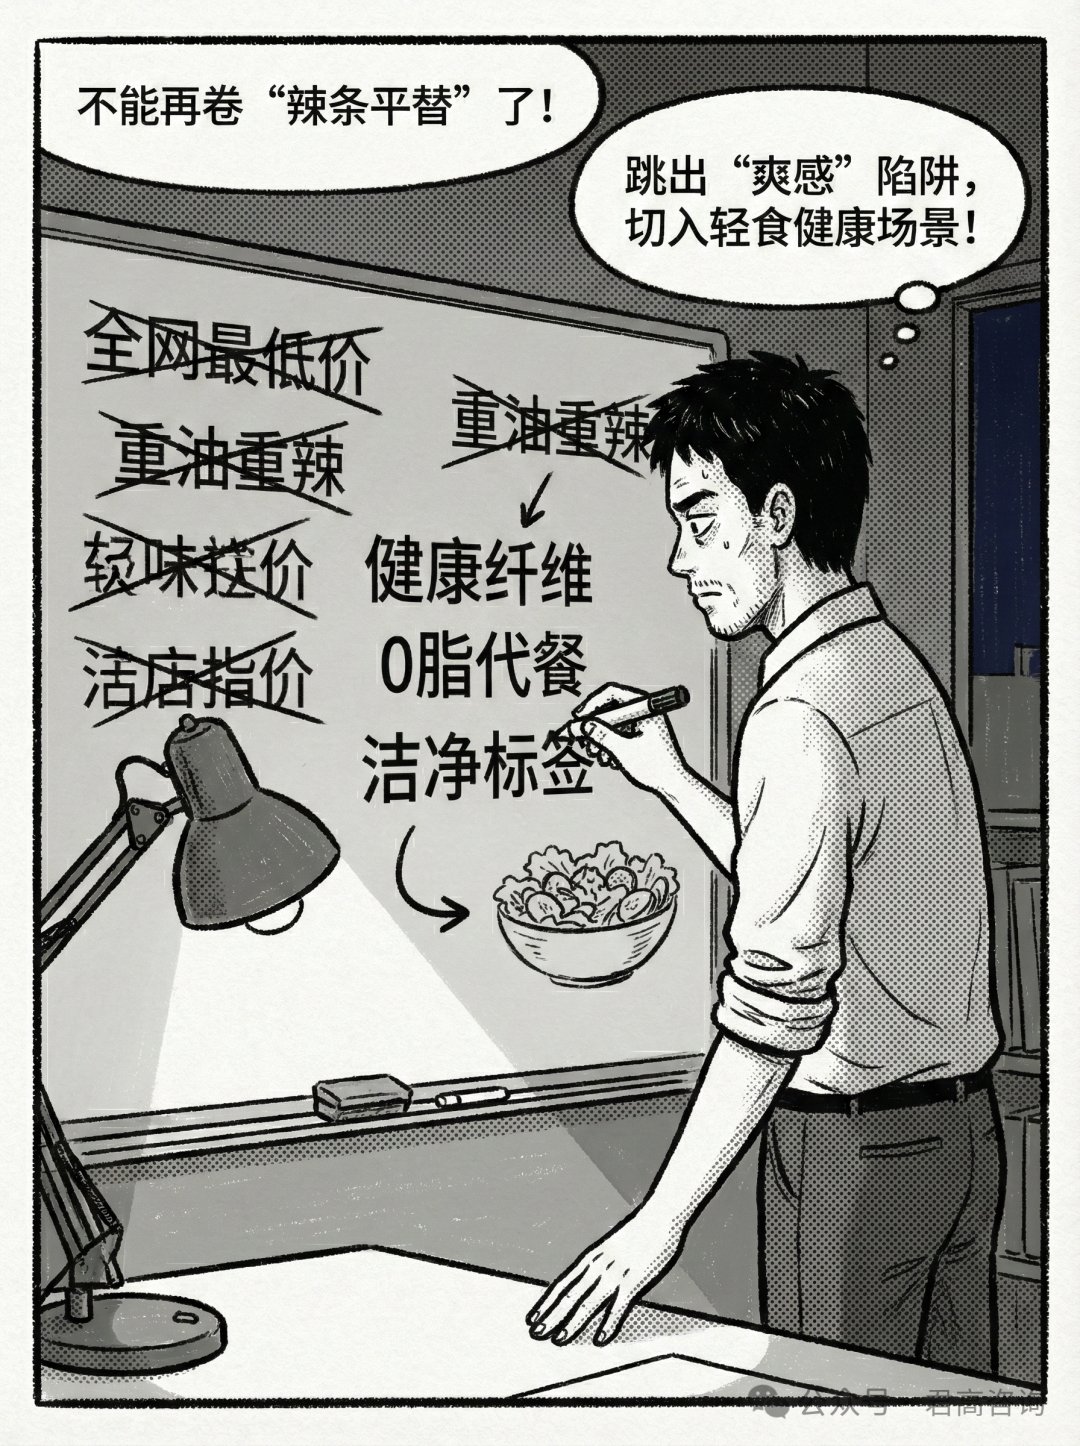
目前的魔芋零食大多贴着“辣条”的逻辑在卖——廉价、重又味、刺激。但魔芋真正的核心资产是其天然的纤维感和极低的卡路里。
-反直觉判断:品牌不应该再卷“谁更香辣”,而应该卷“谁更像健康食品”。通过洁净标签(CleanLabel)、减油减盐,将魔芋从“垃圾食品”的序列中强行拉出,进入“健身/代餐/女性轻食”的高溢价序列。
2.场景的非零和博弈
大多数品牌死盯着“追剧消遣”这个场景,导致所有品牌在同一个池子里抢肉。
-机会点:魔芋的形态(毛肚、素虾仁、凉皮)决定了它具备极强的“餐桌化”潜力。品牌如果能切入“轻食晚餐”、“减脂午餐配件”等半成品场景,其溢价能力将远超零食袋装。
3.制造“认知的颗粒感”
既然又感同质化,品牌就必须制造人为的“认知壁垒”。例如,通过特殊的切片工艺来强调吸汁能力,或者利用特定的发酵调味而非化工勾兑。你要卖的不是魔芋,而是一套关于“脆”的专有技术。
四、给决策者的启示:停止低水平的勤奋
针对当前魔芋赛道的乱象,品牌决策者需要立刻修正以下认知:
-放弃“全渠道覆盖”的幻觉:既然利薄,就必须选择效率最高的单一场景。如果你没有规模优势,就不要去卷全网低价,而是去卷特定人群(如精致宝妈或健身人群)的垂直认知。
-把营销费用从“买流量”转向“买资产”:所谓买资产,是去研究消费者的决策链路。如果你的品牌名在消费者下单前从未出现在他的脑海里,你的品牌就是不存在的。
-警惕“卫龙陷阱”:卫龙的成功在于它定义了品类,并拥有极强的线下渗透力。后发品牌模仿卫龙的视觉和产品结构,只会让自己在消费者的认知中沦为“高价卫龙的平替”,注定死于价格战。
专家金句(KeyTakeaways)
>“在高度同质化的零食赛道,消费者并不忠于品牌,他们只忠于当下最省认知成本、最廉价的多巴胺。”
>“多数魔芋品牌正在经历一场‘平庸的自杀’:他们拼命降低价格以获取流量,却忘了品牌存在的唯一理由就是为了对抗价格战。”